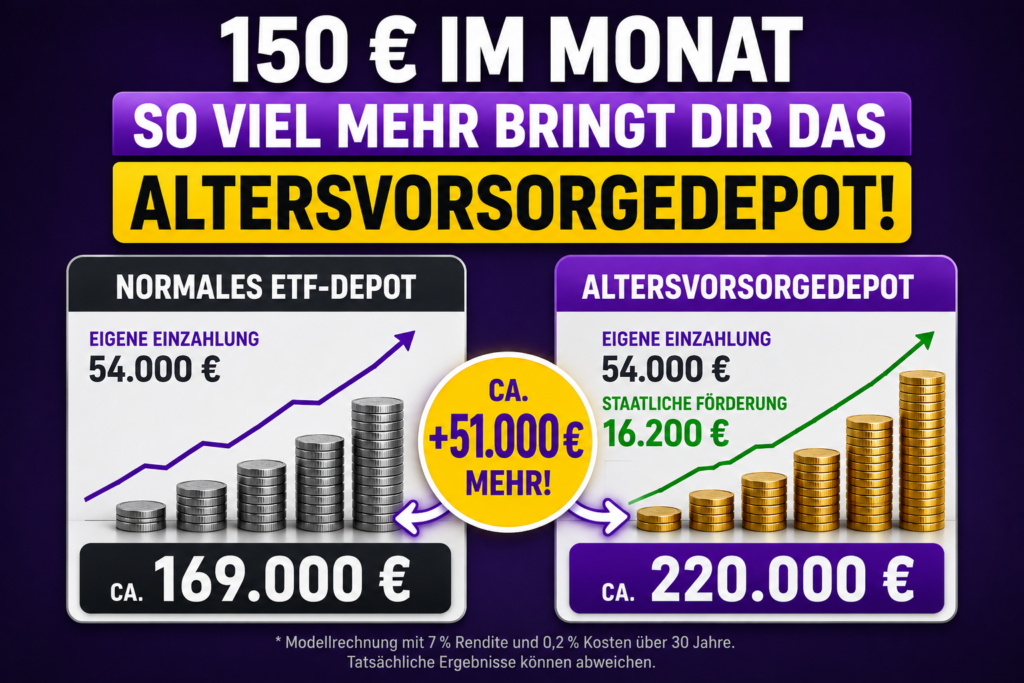
Du investierst jeden Monat 150 € – aber beim Altersvorsorgedepot investierst du nicht nur dein eigenes Geld. Der Staat legt zusätzlich Geld dazu. Über 30 Jahre kann daraus ein deutlicher Unterschied entstehen.
Gleiche Sparrate, unterschiedliches Ergebnis
Wir vergleichen zwei Anleger. Beide investieren 150 € im Monat, erzielen 7 % Rendite und haben 0,2 % Kosten.
Der einzige Unterschied: Einer nutzt ein normales ETF-Depot, der andere das neue Altersvorsorgedepot.
Die Parameter
- 💰 Sparrate: 150 € monatlich
- 📈 Rendite: 7 % pro Jahr
- 💸 Kosten: 0,2 % pro Jahr
- ⏳ Zeitraum: 30 Jahre
- 👶 Kinder: 0
Das normale ETF-Depot
Beim normalen ETF-Depot zahlst du 30 Jahre lang jeden Monat 150 € ein.
Das sind insgesamt 54.000 € eigenes Geld.
Bei unseren Annahmen ergibt sich daraus ein Endvermögen von ungefähr 169.000 €.
Beim Altersvorsorgedepot kommt allerdings noch etwas dazu:
Die staatliche Förderung.
Der Staat zahlt mit
Bei 150 € monatlich zahlst du 1.800 € im Jahr ein. Damit erreichst du die maximale Grundzulage von 540 € pro Jahr.
Über 30 Jahre wären das:
16.200 € zusätzliche Förderung.
Und das Geld wird ebenfalls investiert und kann dadurch vom Zinseszinseffekt profitieren.
Der direkte Vergleich
| Normales ETF-Depot | Altersvorsorgedepot | |
|---|---|---|
| Eigene Einzahlung | 54.000 € | 54.000 € |
| Staatliche Förderung | 0 € | 16.200 € |
| Endvermögen* | ca. 169.000 € | ca. 220.000 € |
| Unterschied | ca. +51.000 € |
* Modellrechnung mit 7 % Rendite und 0,2 % Kosten über 30 Jahre. Tatsächliche Ergebnisse können abweichen.
Rund 51.000 € mehr – bei gleicher eigener Sparrate
Das ist für mich der spannendste Punkt:
Beide Anleger zahlen selbst exakt 150 € im Monat.
Beim Altersvorsorgedepot kommen aber zusätzlich die staatlichen Zulagen dazu. Diese können wiederum Rendite erwirtschaften.
Aus den 16.200 € Förderung wird über 30 Jahre deshalb ein deutlich größerer zusätzlicher Vermögensbaustein.
Das normale ETF-Depot hat trotzdem einen Vorteil
Das normale ETF-Depot ist dafür deutlich flexibler. Du kannst jederzeit auf dein Geld zugreifen und bist nicht an die besonderen Regeln des Altersvorsorgedepots gebunden.
Deshalb muss jeder für sich entscheiden, wie wichtig ihm die staatliche Förderung und wie wichtig ihm die Flexibilitätist.
Rechne dein eigenes Szenario durch
Unser Beispiel zeigt, wie stark die Förderung langfristig wirken kann. Aber deine persönliche Situation kann ganz anders aussehen.
Deshalb kannst du mit meinem Altersvorsorgedepot-Rechner selbst ausprobieren, was bei deiner Sparrate und deiner Laufzeit herauskommt.
👉 Hier geht’s zum Altersvorsorgedepot-Rechner
Mein Fazit
Bei beiden Varianten investierst du 150 € im Monat.
Aber beim Altersvorsorgedepot kommt zusätzlich Geld vom Staat dazu.
In unserem Beispiel bedeutet das:
169.000 € im normalen ETF-Depot
gegenüber
220.000 € im Altersvorsorgedepot.
Rund 51.000 € Unterschied – obwohl du selbst keinen Cent mehr einzahlst.
Genau deshalb lohnt es sich, das Altersvorsorgedepot einmal mit den eigenen Zahlen durchzurechnen.
Schreibe einen Kommentar